

1
Completa el formulario a continuación y nos pondremos en contacto contigo a la brevedad para brindarte la información o la asistencia que necesites.
2
Contáctenos para cotizaciones o consultas a través de nuestros canales de comunicación. ¡Estamos a su disposición!


3
Mantente al día con noticias, artículos e información importante. ¡Visítanos, síguenos y dale "Me gusta" a nuestras redes sociales para mantenerte informado y recibir actualizaciones!


4
Programa una reunión con uno de nuestros asesores expertos para discutir tus necesidades.
-

Asicon Consulting
Transformamos tus necesidades administrativas, tecnológicas y de procesos en soluciones efectivas.
Mapa del sitio
Contáctenos
-
Asicon Consulting
- Todos los derechos reservados © (2019 - 2026)
- SSL activo - Datos protegidos
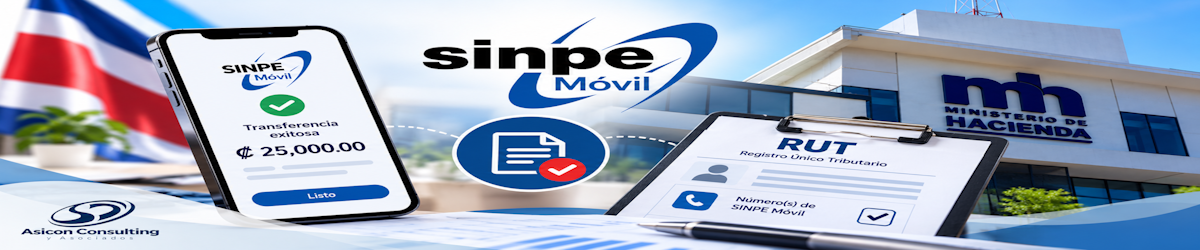
El 16 de octubre se publicó el Decreto Ejecutivo N.º 45953-H, que establece una nueva obligación para los contribuyentes que utilizan SINPE Móvil para recibir pagos relacionados con actividades económicas. Esta disposición entra en vigencia a partir de la fecha de publicación y requiere que los contribuyentes registren los números de SINPE Móvil utilizados en sus actividades económicas.
Para los contribuyentes ya inscritos, el plazo de 12 meses comienza a partir de la entrada en vigencia de la resolución general correspondiente. Es importante identificar desde ahora los números utilizados para recibir pagos, las cuentas asociadas y la forma en que estos cobros se están conciliando con la facturación y los registros contables.
La implementación de esta obligación busca mejorar la transparencia y el control fiscal sobre las transacciones realizadas a través de SINPE Móvil, garantizando así el cumplimiento de las obligaciones tributarias.
Nueva obligación para usuarios de SINPE Móvil
El Ministerio de Hacienda estableció una nueva obligación para los contribuyentes que utilizan números telefónicos vinculados a SINPE Móvil como medio de pago dentro de sus actividades económicas.
El Decreto Ejecutivo N.º 45953-H fue publicado el 16 de octubre de 2026 y modifica el artículo 22 del Reglamento del Procedimiento Tributario para incorporar el registro de los números de SINPE Móvil utilizados en actividades económicas.
Los contribuyentes deberán informar el número o los números telefónicos vinculados a cuentas bancarias mediante SINPE Móvil cuando estos sean utilizados como medio de pago para recibir ingresos relacionados con su actividad económica.
¿A quién aplica?
Empresas o negocios que reciben pagos de clientes mediante SINPE Móvil.
Personas que reciben pagos por sus servicios u honorarios mediante un número de SINPE Móvil.
Contribuyentes que utilizan SINPE Móvil para recibir ingresos relacionados con su actividad económica.
Empresas que incorporen SINPE Móvil dentro de sus medios de cobro.
¿También deben registrarse los SINPE Móvil personales?
La obligación no significa que todos los números telefónicos personales deban registrarse ante Hacienda.
El criterio relevante es para qué se utiliza el número. Si un número personal también se utiliza para recibir pagos de clientes, ventas o servicios relacionados con una actividad económica, deberá analizarse dentro de esta nueva obligación.
Si un contribuyente utiliza varios números de SINPE Móvil para recibir pagos relacionados con su actividad económica, deberá considerar cada uno dentro del proceso de registro correspondiente.
¿Dónde se registrará?
La información deberá incorporarse al Registro Único Tributario (RUT) como parte de los datos de trascendencia tributaria del contribuyente.
Deberán suministrar la información correspondiente durante su proceso de inscripción, de acuerdo con los mecanismos que establezca Hacienda.
Deberán realizar la actualización o modificación correspondiente del RUT cuando el procedimiento sea habilitado por la Administración Tributaria.
Plazos importantes
Publicación del Decreto Ejecutivo N.º 45953-H en el Diario Oficial La Gaceta.
La Administración Tributaria deberá realizar las adecuaciones necesarias en formularios y sistemas y emitir la resolución general que establecerá el procedimiento operativo.
El plazo será de 12 meses contados a partir de la entrada en vigencia de la resolución general que establezca el procedimiento.
El plazo de 12 meses no debe contarse directamente desde el 16 de octubre de 2026. Para los contribuyentes ya inscritos, deberá esperarse la resolución general correspondiente.
¿Qué debe hacer Hacienda antes de implementar el registro?
Incorporar el nuevo dato dentro de los formularios relacionados con la inscripción y modificación del RUT.
Realizar las modificaciones tecnológicas necesarias para permitir el registro de los números correspondientes.
Definir el procedimiento y las condiciones operativas que deberán seguir los contribuyentes.
SINPE Móvil, RUT y factura electrónica
La nueva obligación forma parte de un proceso de mayor trazabilidad de los medios de pago electrónicos utilizados por los contribuyentes.
La identificación del número de SINPE Móvil utilizado comercialmente se relaciona con la información registrada en el RUT y con los datos que se generan mediante la facturación electrónica, incluyendo la identificación del medio de pago correspondiente.
Esto permitirá a la Administración Tributaria contar con información adicional para contrastar los medios de cobro utilizados con la facturación y los ingresos declarados por los contribuyentes.
¿Esto crea un nuevo impuesto?
No. El Decreto Ejecutivo N.º 45953-H establece un deber formal de información y control tributario. No crea un nuevo impuesto sobre las transferencias realizadas mediante SINPE Móvil.
La obligación tributaria continúa dependiendo de la naturaleza de la operación económica realizada y no del medio utilizado para recibir el pago. Un producto o servicio sujeto a impuestos mantiene sus obligaciones tributarias independientemente de si el cliente paga en efectivo, tarjeta, transferencia bancaria o SINPE Móvil.
¿Existe un límite de 100 SINPE Móvil al mes?
No existe un límite legal de 100 transferencias mensuales.
El número de transferencias recibidas no determina automáticamente que exista una actividad comercial ni constituye el criterio establecido por esta nueva obligación.
El aspecto relevante es el uso del número telefónico como medio de pago dentro de una actividad económica.
¿Hacienda podrá fiscalizar los ingresos recibidos por SINPE Móvil?
La nueva regulación fortalece la información disponible para la Administración Tributaria con fines de gestión, control y fiscalización.
La identificación del número utilizado comercialmente puede facilitar el contraste entre los cobros recibidos, la facturación electrónica, los ingresos declarados y otra información tributaria disponible.
Sin embargo, recibir una transferencia mediante SINPE Móvil no demuestra por sí solo que se trate de una venta o servicio gravado. Las transferencias pueden corresponder también a préstamos, transferencias entre cuentas propias, reintegros, aportes u otras operaciones que deberán poder justificarse cuando corresponda.
Importancia de la conciliación
Verificar que los movimientos recibidos correspondan con las ventas o servicios realizados.
Comparar los montos facturados con los ingresos efectivamente recibidos.
Verificar que SINPE Móvil sea identificado correctamente como medio de pago cuando corresponda.
Conservar la documentación o información necesaria para justificar aquellos movimientos que no correspondan a ingresos por ventas o servicios.
¿Qué sucede si cambia el número de SINPE Móvil?
Debido a que el número utilizado comercialmente formará parte de la información registral del contribuyente, cualquier cambio deberá reflejarse mediante los mecanismos de actualización del RUT que establezca la Administración Tributaria.
Por esta razón, es recomendable mantener actualizada la información relacionada con los medios de cobro utilizados por el negocio.
¿Qué sucede si no se cumple?
El Decreto Ejecutivo N.º 45953-H vincula el incumplimiento de esta obligación con las disposiciones sancionatorias relacionadas con el suministro de información.
El artículo 83 del Código de Normas y Procedimientos Tributarios contempla sanciones por incumplimientos relacionados con el suministro de información.
La sanción puede alcanzar el 2% de los ingresos brutos del período fiscal anterior, con los límites y condiciones establecidos legalmente.
La aplicación de cualquier sanción deberá considerar los plazos establecidos para la implementación de la nueva obligación y el período transitorio correspondiente.
¿Qué recomendamos a los contribuyentes?
Determine cuáles números telefónicos utiliza actualmente para recibir pagos relacionados con su actividad económica.
Verifique las cuentas bancarias vinculadas a los números utilizados para recibir pagos.
Verifique que la información tributaria de su negocio se encuentre actualizada.
Identifique claramente cuáles números se utilizan exclusivamente para asuntos personales y cuáles se utilizan para recibir pagos de la actividad económica.
Procure mantener consistencia entre los cobros mediante SINPE Móvil, la facturación electrónica y los registros contables.
Esté atento a la resolución general que emitirá Hacienda y al procedimiento definitivo para realizar el registro.
Errores que conviene evitar
La nueva disposición establece un deber de información, no un nuevo impuesto sobre las transferencias.
La obligación se concentra en los números utilizados como medio de pago dentro de una actividad económica.
No existe un límite legal de 100 operaciones mensuales establecido por esta regulación.
Para los contribuyentes ya inscritos, el plazo de 12 meses comienza a partir de la entrada en vigencia de la resolución general correspondiente.
Es importante mantener consistencia entre los movimientos recibidos, la facturación y los registros contables.
La naturaleza de cada operación debe analizarse y, cuando corresponda, contar con documentación que permita justificarla.
Información importante
El Decreto Ejecutivo N.º 45953-H ya fue publicado y establece la nueva obligación de información relacionada con los números de SINPE Móvil utilizados en actividades económicas.
Sin embargo, para los contribuyentes que ya se encuentran inscritos, todavía debe esperarse la resolución general que establecerá el procedimiento operativo y dará inicio al plazo de 12 meses para cumplir con el registro.
Recomendación: no espere hasta que venza el plazo. Identifique desde ahora los números utilizados para recibir pagos, las cuentas asociadas y la forma en que estos cobros se están conciliando con la facturación y los registros contables.